Modèle pour la comptabilité CSE : guide pratique pour la tenue des comptes du comité d’entreprise
La comptabilité d’un CSE est un élément essentiel du bon fonctionnement du comité. Au-delà d’une simple obligation administrative, elle permet aux élus de suivre précisément l’utilisation des budgets, de garantir une gestion transparente auprès des bénéficiaires et de faciliter la présentation des comptes en fin d’exercice. Pourtant, la gestion comptable reste souvent un sujet complexe pour les élus, notamment lorsqu’ils débutent leur mandat. Entre le budget des activités sociales et culturelles (ASC), le budget de fonctionnement, les factures fournisseurs, les remboursements aux bénéficiaires ou encore les contrôles éventuels, il est indispensable de disposer d’une organisation rigoureuse.
Un modèle de comptabilité CSE constitue alors un véritable outil pratique pour structurer le suivi financier du comité, éviter les erreurs et gagner du temps au quotidien.
Pourquoi utiliser un modèle de comptabilité CSE ?
Un outil pour simplifier la gestion financière du comité
Un modèle de comptabilité CSE permet de centraliser toutes les informations financières nécessaires au suivi des comptes. Il sert de base pour enregistrer les recettes, les dépenses, les mouvements financiers et l’évolution des différents budgets.
Pour les élus, cet outil facilite la lecture des comptes et permet de mieux comprendre où sont utilisées les ressources du comité. Cette visibilité est particulièrement importante pour garantir une gestion transparente auprès des bénéficiaires.
Un suivi comptable bien structuré permet également d’anticiper les dépenses importantes, d’identifier les éventuels écarts budgétaires et de prendre de meilleures décisions concernant les activités proposées.
La comptabilité n’est donc pas uniquement une contrainte réglementaire. Elle devient un véritable outil de pilotage stratégique pour le CSE.
Quelles sont les obligations comptables d’un CSE ?
Des règles qui dépendent des ressources du comité
Les obligations comptables d’un CSE varient selon le montant de ses ressources annuelles.
Selon le Code du travail, les petits CSE dont les ressources annuelles ne dépassent pas 153 000 euros bénéficient d’obligations comptables simplifiées. Ils doivent notamment tenir un livre retraçant chronologiquement les recettes et les dépenses, ainsi qu’établir un état annuel simplifié de leur patrimoine et de leurs engagements.
Les CSE dépassant certains seuils doivent respecter des obligations comptables plus importantes, avec notamment l’établissement de comptes annuels comprenant un bilan, un compte de résultat et une annexe.
Les seuils définissant les obligations comptables renforcées sont fixés par la réglementation et concernent notamment les CSE dépassant deux des trois critères suivants : un total de bilan supérieur à 1,5 million d’euros, un chiffre d’affaires supérieur à 3,1 millions d’euros ou un effectif moyen supérieur à 50 salariés.
Dans tous les cas, la tenue d’une comptabilité rigoureuse reste indispensable pour assurer une gestion fiable et conforme.
Le suivi des recettes et des dépenses
Un bon modèle comptable doit permettre d’enregistrer chaque opération financière réalisée par le CSE.
Les recettes correspondent notamment aux subventions versées par l’employeur, aux éventuelles participations des bénéficiaires ou aux remboursements liés à certaines activités.
Les dépenses regroupent quant à elles toutes les sorties financières du comité, comme les prestations culturelles, les activités sportives, les achats de billetterie, les frais administratifs ou les dépenses liées au fonctionnement du CSE.
Chaque opération doit être clairement identifiée afin de conserver une vision précise de la situation financière.
Par exemple, une dépense liée à une sortie culturelle organisée pour les bénéficiaires devra être distinguée d’un achat de matériel informatique destiné au fonctionnement interne du comité. Cette distinction est essentielle puisque ces dépenses ne relèvent pas du même budget.
La séparation entre budget de fonctionnement et budget ASC
L’une des principales particularités de la comptabilité CSE repose sur la séparation entre deux budgets différents.
Le budget de fonctionnement, également appelé budget des activités économiques et professionnelles (AEP), finance les dépenses nécessaires au fonctionnement du comité. Il peut notamment couvrir les frais liés aux formations des élus, aux logiciels de gestion, aux prestations comptables ou aux achats administratifs.
Le budget des activités sociales et culturelles (ASC) est quant à lui destiné à financer les avantages proposés aux bénéficiaires. Il concerne par exemple les loisirs, les vacances, la culture, les événements familiaux ou encore certaines prestations sociales.
Un modèle de comptabilité CSE efficace doit donc permettre d’identifier clairement l’origine et l’utilisation de chaque dépense afin d’éviter toute confusion entre les deux budgets.
Comment construire un tableau de comptabilité CSE efficace ?
Les informations essentielles à suivre
Un tableau comptable CSE doit avant tout être simple à utiliser et adapté aux besoins du comité.
Il doit permettre de suivre la date de chaque opération, son intitulé, son montant, son type de mouvement financier et le budget concerné.
L’objectif n’est pas de créer un outil trop complexe, mais plutôt un support clair permettant aux élus de retrouver rapidement une information.
Par exemple, lorsqu’un bénéficiaire demande des informations sur une activité financée par le CSE, les élus doivent pouvoir identifier facilement le montant engagé, le prestataire concerné et l’impact sur le budget ASC.
Cette organisation facilite également la préparation des réunions du comité et la présentation des comptes.
Factures, justificatifs et pièces comptables
La comptabilité d’un CSE repose sur la conservation de nombreux justificatifs.
Chaque dépense doit pouvoir être associée à une pièce comptable permettant de prouver son origine. Les factures fournisseurs, contrats, relevés bancaires, conventions ou justificatifs de paiement doivent être conservés selon les règles applicables.
Cette organisation est particulièrement importante en cas de contrôle ou de changement d’équipe d’élus.
Lorsqu’un nouveau bureau prend ses fonctions, une comptabilité claire facilite la transmission des informations et évite la perte de données importantes.
Un manque d’anticipation budgétaire
Certains CSE enregistrent uniquement les dépenses au fur et à mesure sans réelle vision prévisionnelle.
Pourtant, un suivi régulier permet d’anticiper les périodes de forte activité, comme les fêtes de fin d’année, la rentrée scolaire ou les départs en vacances.
Cette anticipation permet également de mieux répartir les avantages proposés aux bénéficiaires tout au long de l’année.
Une gestion encore trop papier
Même si de nombreux CSE ont déjà engagé leur transformation numérique, certains utilisent encore des tableaux dispersés ou des documents papier difficiles à centraliser.
Cette organisation augmente le risque d’erreurs et ralentit le traitement des informations.
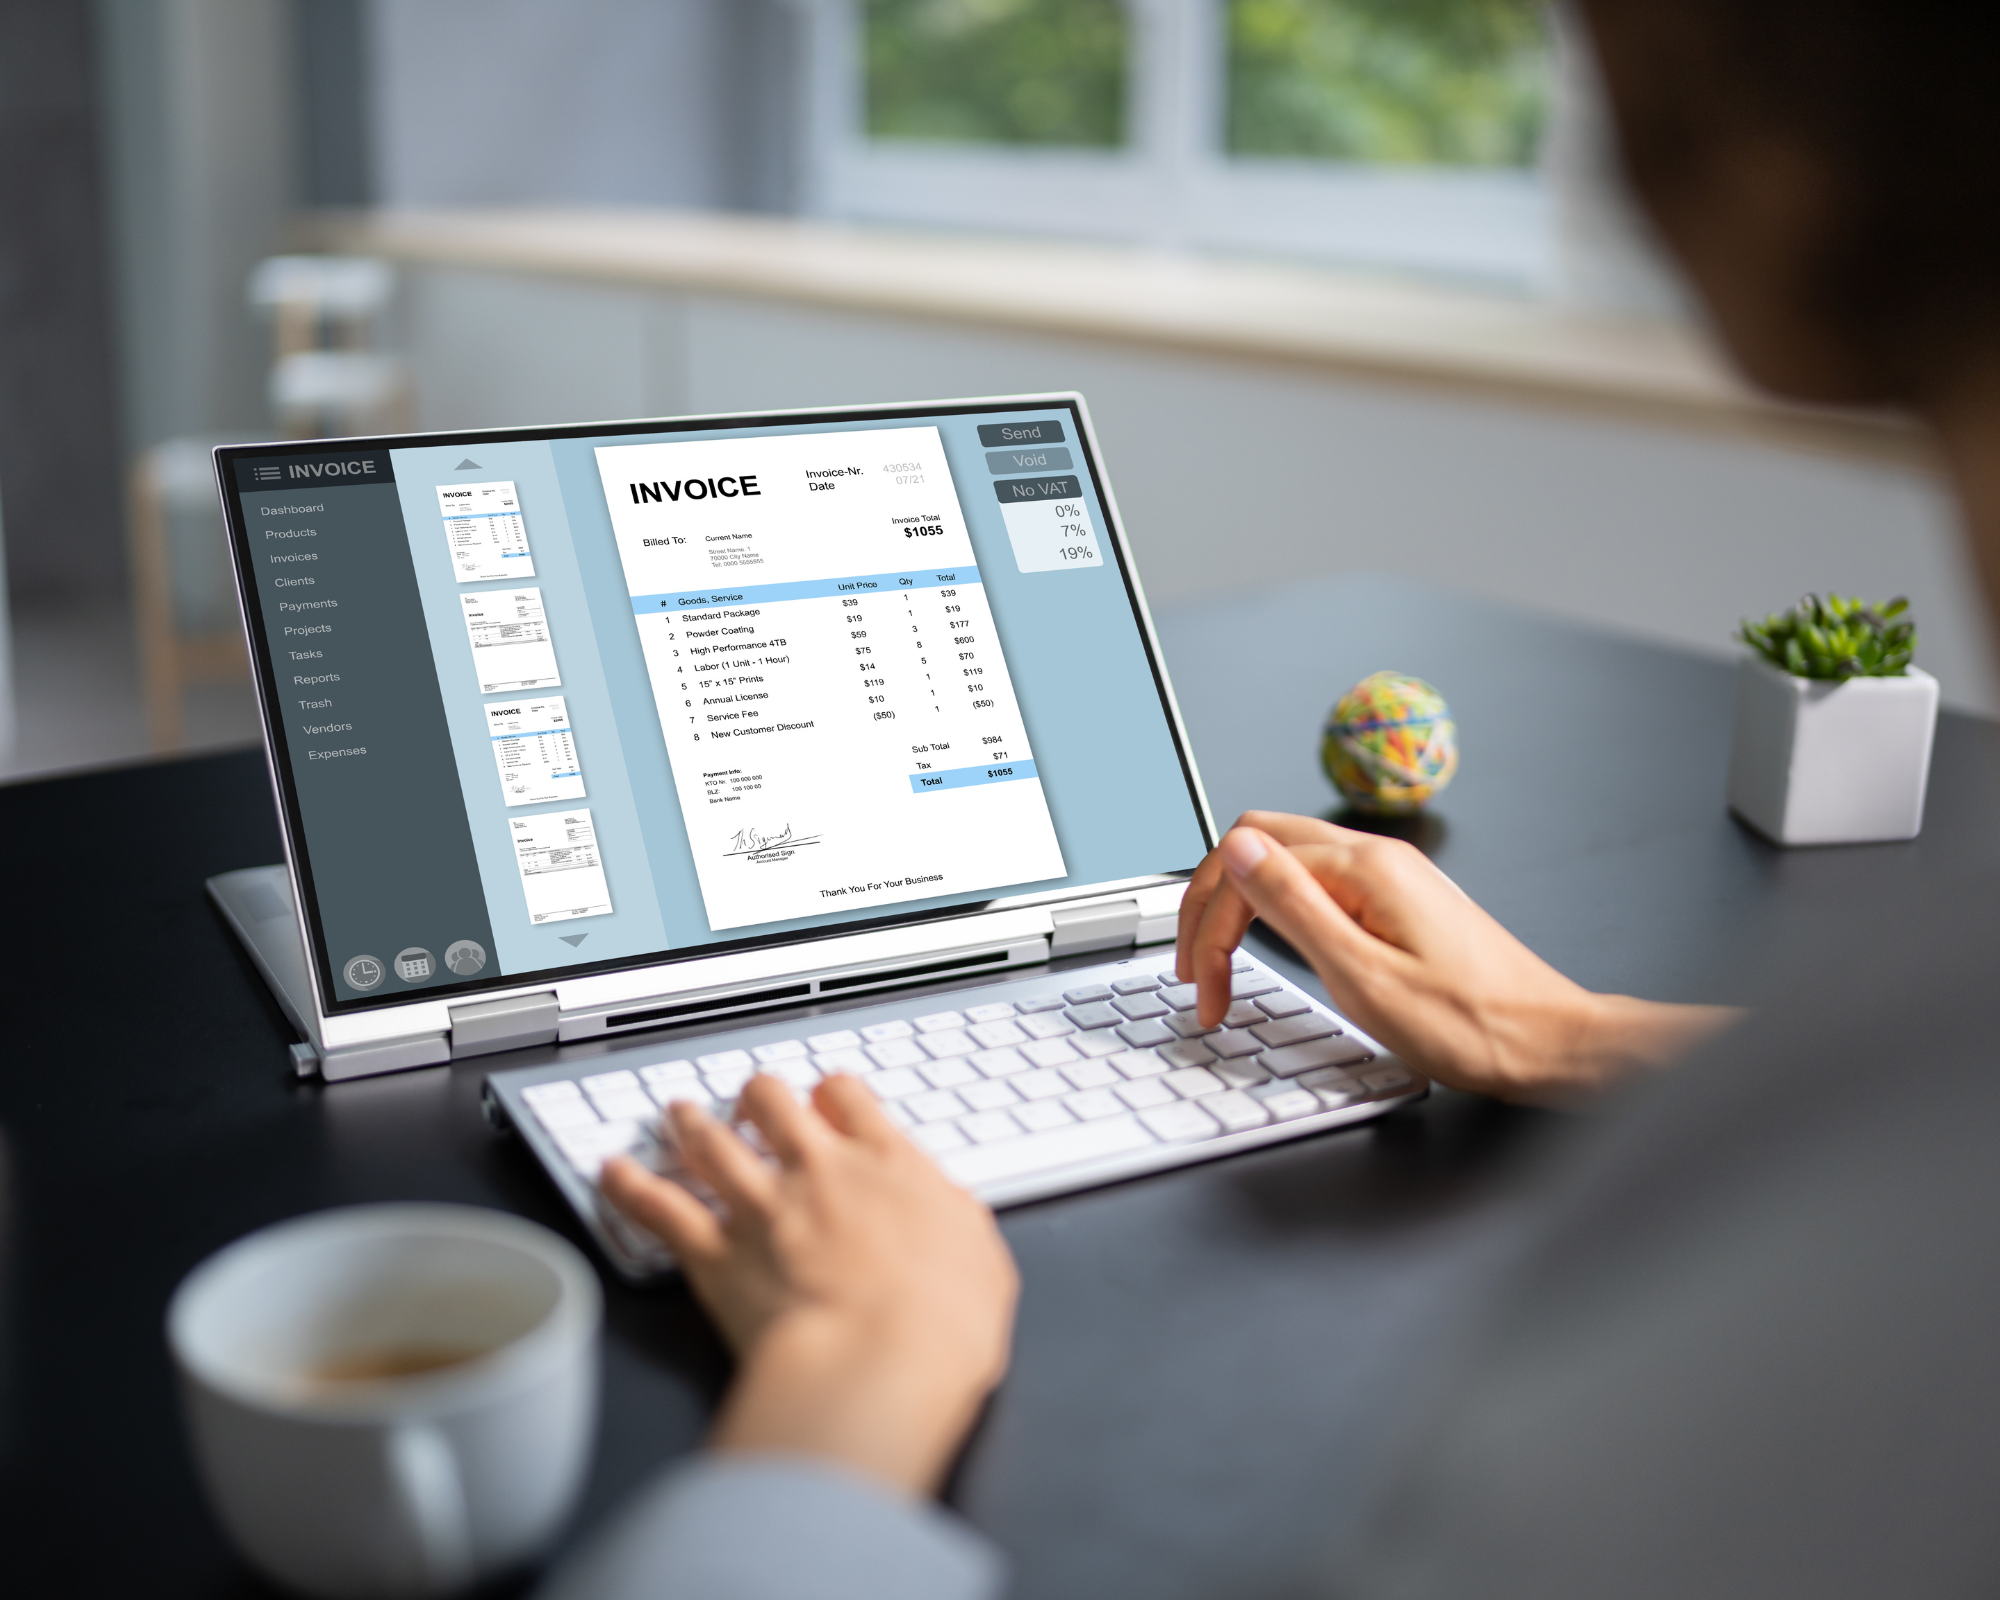
Aujourd’hui, les outils digitaux permettent de simplifier considérablement la gestion comptable grâce à des espaces sécurisés regroupant les factures, les dépenses et les tableaux de suivi.
Vers une gestion financière plus simple et plus transparente
La digitalisation transforme progressivement la manière dont les CSE gèrent leurs comptes.
Les logiciels spécialisés permettent désormais de centraliser les opérations financières, de suivre les budgets en temps réel et de faciliter le partage d’informations entre les élus.
Cette évolution répond également aux nouvelles attentes des bénéficiaires. Les salariés souhaitent aujourd’hui accéder à des services rapides, transparents et accessibles en ligne.
Un CSE équipé d’outils numériques peut ainsi améliorer l’expérience globale autour des avantages proposés, tout en réduisant la charge administrative pour les élus.
La dématérialisation des factures, le suivi automatisé des remboursements ou encore les tableaux de bord financiers contribuent à rendre la gestion plus efficace.
Comment choisir un modèle de comptabilité CSE adapté ?
Un outil doit avant tout répondre aux besoins du comité
Il n’existe pas un modèle unique de comptabilité adapté à tous les CSE. Le choix dépend principalement de la taille du comité, du volume d’opérations réalisées et du niveau de complexité de sa gestion.
Un petit CSE pourra fonctionner avec un tableau de suivi structuré, tandis qu’un comité disposant d’un budget plus important aura intérêt à utiliser un logiciel spécialisé.
L’essentiel est de disposer d’un outil permettant une lecture claire des comptes, une séparation efficace des budgets et une conservation fiable des documents.
Un bon modèle doit également être facilement compréhensible par l’ensemble des élus afin de faciliter la continuité de gestion lors des renouvellements de mandat.
L’importance de la transparence financière auprès des bénéficiaires
La comptabilité CSE joue également un rôle important dans la relation de confiance avec les bénéficiaires.
Les salariés souhaitent comprendre comment sont utilisés les budgets du comité et quels avantages sont financés grâce aux ressources disponibles.
Une gestion financière claire permet aux élus de mieux valoriser leurs actions et de démontrer concrètement l’impact des activités proposées.
Cette transparence participe à renforcer l’image du CSE et son rôle dans l’amélioration du quotidien des salariés.
Tableau comparatif : quel outil de comptabilité CSE choisir ?
| Type de CSE | Outil adapté | Avantages |
| Petit CSE (ressources limitées) | Tableau de suivi comptable | Simple, économique et facile à prendre en main |
| CSE intermédiaire | Modèle comptable structuré | Meilleur suivi des budgets et des dépenses |
| Grand CSE | Logiciel de gestion spécialisé | Automatisation, suivi en temps réel et meilleure traçabilité |
Ce qu’il faut retenir
Un modèle de comptabilité CSE est bien plus qu’un simple tableau de suivi financier. Il constitue un véritable outil d’organisation permettant aux élus de gérer efficacement leurs budgets, de respecter leurs obligations réglementaires et d’assurer une meilleure transparence auprès des bénéficiaires.Une comptabilité CSE bien tenue repose sur plusieurs principes essentiels : une séparation claire entre le budget de fonctionnement et le budget ASC, un suivi précis des recettes et dépenses, une conservation rigoureuse des justificatifs et une organisation adaptée aux besoins du comité.
FAQ – Comptabilité CSE
Pourquoi utiliser un modèle de comptabilité CSE ?
Un modèle de comptabilité CSE permet de centraliser les recettes, dépenses et budgets afin de faciliter le suivi financier du comité.
Quelles informations doit contenir un tableau comptable CSE ?
Il doit notamment inclure la date, le montant, l’intitulé de l’opération, le type de mouvement et le budget concerné.
Quelle est la différence entre le budget de fonctionnement et le budget ASC ?
Le budget de fonctionnement finance les dépenses nécessaires au CSE, tandis que le budget ASC sert à financer les avantages proposés aux salariés.
Faut-il conserver les justificatifs comptables ?
Oui, les factures, contrats et justificatifs de paiement doivent être conservés pour assurer une gestion fiable et faciliter les contrôles.
Un CSE doit-il forcément utiliser un logiciel comptable ?
Non. Un petit CSE peut utiliser un tableau structuré, tandis qu’un comité avec davantage d’opérations peut avoir intérêt à utiliser un logiciel spécialisé.
Quels sont les bénéfices de la digitalisation de la comptabilité CSE ?
Elle permet de centraliser les documents, suivre les budgets plus facilement et réduire les tâches administratives.
Auteur